Barnebidrag kalkulator: slik beregnes barnebidrag i Norge

Barnebidrag er den faste pengestøtten en forelder betaler for å være med på å dekke utgiftene til et barn som han eller hun ikke bor fast sammen med. I Norge regnes bidraget ut etter en fast modell der tre ting avgjør beløpet: hva barnet faktisk koster, hvor stor inntekt hver forelder har, og hvor mye tid barnet er sammen med den som skal betale. En barnebidragskalkulator bygger på nøyaktig de samme reglene som NAV bruker, slik at du kan anslå beløpet på forhånd. Denne artikkelen forklarer hvordan beregningen fungerer, hvilke satser som gjelder i 2026, hvem som fastsetter og krever inn bidraget, og hvilke vanlige feil du bør styre unna.

Kort oppsummert

  • Hvem fastsetter: NAV, en privat avtale mellom foreldrene, eller en domstol – ikke Namsmannen.
  • Hvem krever inn: Skatteetaten (gratis ved avtale eller vedtak).
  • Slik regnes det ut: underholdskostnad (hva barnet koster) fordelt etter inntekt, minus samværsfradrag.
  • Tak: maks 25 % av inntekten og maks 5/6 av underholdskostnaden.
  • Gebyr hos NAV: 1 345 kr i 2026 per part (gratis ved privat avtale eller inntekt under 367 400 kr).
  • Satser: oppdateres hvert år 1. juli.

Hva er barnebidrag?

Barnebidrag er en månedlig pengeoverføring fra den forelderen barnet ikke bor fast hos (den bidragspliktige) til den forelderen som har den daglige omsorgen (bidragsmottakeren). Formålet er at begge foreldre skal være med på å betale for barnet, selv om de ikke bor sammen.

Alle foreldre har underholdsplikt for barna sine fram til barnet er 18 år, uansett om foreldrene er gift, samboere eller aldri har bodd sammen. Den forelderen som har barnet boende hos seg oppfyller plikten gjennom den daglige omsorgen, mens den andre oppfyller den gjennom å betale barnebidrag. Bidraget skal dekke vanlige utgifter som mat, klær og sko – for eksempel fritidssko til dame til en tenåring – i tillegg til bolig og fritidsaktiviteter.

Hvem fastsetter barnebidraget?

Barnebidrag kan fastsettes på tre måter i Norge, og det er viktig å vite at det ikke er Namsmannen som gjør dette.

  • Privat avtale: Foreldrene blir enige om et beløp selv. Dette er gratis og krever ingen innblanding fra det offentlige. Mange bruker en barnebidragskalkulator som utgangspunkt for å finne et rimelig beløp.
  • NAV fastsetter: Hvis foreldrene ikke blir enige, kan hver av dem søke NAV om å fastsette bidraget. NAV regner da ut beløpet etter faste satser og dokumentasjon, og begge parter får uttale seg før vedtaket.
  • Domstol eller rettsforlik: I noen tilfeller settes bidraget av en domstol.

Namsmannen har ingen rolle i selve fastsettelsen av barnebidrag. Namsmannen driver med alminnelig tvangsinnkreving av gjeld, mens barnebidrag beregnes av NAV og kreves inn av Skatteetaten.

Slik beregnes barnebidrag – NAVs kostnadsmodell

NAV bruker en såkalt kostnadsmodell. Kort fortalt finner man først ut hva barnet koster per måned (underholdskostnaden), og deretter fordeles denne kostnaden mellom foreldrene etter inntekt. Til slutt trekkes det fra for den tiden barnet er sammen med den som betaler.

Underholdskostnaden – hva barnet koster

Underholdskostnaden er NAVs anslag på hva det koster å forsørge et barn i én måned. Den settes etter barnets alder og består av tre deler: forbruksutgifter (fast sats basert på SIFOs referansebudsjett), boutgifter (barnets andel av boligkostnaden) og eventuelle dokumenterte tilsynsutgifter (barnehage, SFO eller dagmamma). Ordinær barnetrygd trekkes fra.

Satsene oppdateres hvert år 1. juli. Tabellen lenger ned i artikkelen viser de gjeldende beløpene fra 1. juli 2026. For et barn i alderen 6–10 år er underholdskostnaden for eksempel 9 322 kroner per måned før tilsynsutgifter.

Fordeling etter inntekt og bidragsevne

Underholdskostnaden deles mellom foreldrene i forhold til inntektene deres. Tjener den bidragspliktige mer, dekker han eller hun en større andel av kostnaden. I inntekten regnes brutto personinntekt, enkelte kapitalinntekter over 10 000 kroner og skattepliktige ytelser med.

NAV sjekker også om den som skal betale har råd. Dette kalles bidragsevne, og her trekkes det fra faste satser for betalerens egne boutgifter og livsopphold. Har den bidragspliktige lav inntekt, kan bidraget settes ned – helt ned til 0 kroner hvis det ikke er betalingsevne.

To tak begrenser beløpet i tillegg: bidraget kan ikke være høyere enn 5/6 (cirka 83 prosent) av underholdskostnaden, og samlet bidrag kan ikke overstige 25 prosent av inntekten NAV har beregnet, før samværsfradraget trekkes fra.

Samværsfradrag – tiden barnet er hos den som betaler

Når barnet er sammen med den bidragspliktige, dekker denne forelderen allerede noen av utgiftene direkte. Derfor gis det et samværsfradrag som reduserer det månedlige bidraget. Fradraget gjelder når det avtalte samværet i snitt er mer enn to døgn i måneden, og det må faktisk gjennomføres.

Hvor mye som trekkes fra avhenger av en samværsklasse (1–4) og barnets alder. NAVs samværskalkulator plasserer samværet i riktig klasse:

Samværsklasse (døgn per måned)0–5 år6–10 år11–14 år15 år og eldre
Klasse 1 (2–3 døgn)386 kr510 kr627 kr696 kr
Klasse 2 (4–8 døgn)1 277 kr1 690 kr2 078 kr2 306 kr
Klasse 3 (9–13 døgn)3 249 kr3 825 kr4 366 kr4 684 kr
Klasse 4 (14–15 døgn)4 078 kr4 801 kr5 481 kr5 880 kr

Reisekostnader til og fra samvær er ikke en del av det månedlige bidraget, og ved delt fast bosted gis det normalt ikke samværsfradrag etter denne modellen.

Satser 2026

AlderForbruksutgifterBoutgifterBarnetrygd (−)Underholdskostnad
0–5 år5 870 kr3 811 kr−2 012 kr7 669 kr
6–10 år7 523 kr3 811 kr−2 012 kr9 322 kr
11–14 år8 789 kr3 811 kr−2 012 kr10 588 kr
15 år og eldre9 764 kr3 811 kr−2 012 kr11 563 kr

Beløp per måned, gjeldende fra 1. juli 2026. Dokumenterte tilsynsutgifter (barnehage, SFO, dagmamma) kommer i tillegg til underholdskostnaden.

Hva koster det å få NAV til å fastsette bidraget?

Det koster et gebyr å få NAV til å fastsette eller endre barnebidrag etter søknad. Gebyret tilsvarer ett rettsgebyr og er 1 345 kroner i 2026. Det kreves av begge parter.

Du slipper gebyret hvis bruttoinntekten din er under 367 400 kroner. Det er heller ikke gebyr når foreldrene avtaler bidraget privat – da er hele prosessen gratis. Å bruke en nettbasert kalkulator eller NAVs egen bidragskalkulator for å regne ut et forslag koster ingenting.

Privat avtale eller fastsettelse hos NAV?

En privat avtale er den mest fleksible og rimeligste løsningen, forutsatt at foreldrene klarer å bli enige. Dere står fritt til å avtale et annet beløp enn det NAV ville kommet fram til, så lenge begge er enige. En skriftlig avtale gjør det enklere å få hjelp til innkreving senere.

Å la NAV fastsette bidraget er aktuelt når foreldrene er uenige, når den ene ikke vil oppgi inntekt, eller når partene ønsker en nøytral beregning. Da får du et vedtak som bygger på faste regler, men det koster gebyr for begge. Uansett hvilken vei du velger, lønner det seg å ha oversikt over egen økonomi først – det samme gjelder når du for eksempel skal vurdere et boliglån eller andre faste utgifter. En boliglånskalkulator kan være et nyttig supplement når du skal sette opp et realistisk budsjett rundt bidraget.

Bidragsforskudd – når den bidragspliktige ikke betaler

Bidragsforskudd er en ordning fra NAV som sikrer barnet en fast inntekt selv om den bidragspliktige ikke betaler, betaler for lite eller er ukjent. NAV utbetaler forskuddet til bidragsmottakeren og krever beløpet inn igjen fra den som egentlig skal betale.

Forskuddet er behovsprøvd mot mottakerens inntekt, sivilstatus og antall barn. Satsene per måned fra 1. juli 2026 er:

  • Forhøyet forskudd: 2 080 kroner for barn under 11 år og 2 600 kroner fra 11 år (gis ved årsinntekt på 388 200 kroner eller lavere).
  • Ordinært forskudd: 1 560 kroner.
  • Redusert forskudd: 1 040 kroner.

Du har ikke rett til bidragsforskudd hvis den samlede årsinntekten din er over 686 400 kroner, eller hvis barnet har fylt 18 år.

Innkreving og utbetaling av barnebidrag

Selve innkrevingen av barnebidrag håndteres av Skatteetaten, ikke av NAV. Skatteetaten kan kreve inn bidraget gratis så lenge det finnes en skriftlig privat avtale eller et vedtak fra NAV, domstol eller rettsforlik.

Bidraget forfaller den 25. i måneden før den måneden det gjelder for. Betaler ikke den bidragspliktige, sender Skatteetaten purring og kan til slutt opprette utleggstrekk i lønn. Foreldre som er enige, kan også velge å betale direkte mellom seg uten innkrevingshjelp.

Barnebidrag for barn over 18 år

Underholdsplikten varer normalt til barnet fyller 18 år, men bidraget kan forlenges hvis barnet fortsatt går på videregående opplæring. NAV setter da gjerne bidraget fram til skolegangen etter planen er ferdig, noen ganger ett år om gangen.

Etter at barnet har fylt 18 år, er det barnet selv som søker om videre bidrag, og det er gratis. En forelder som søker på vegne av et barn over 18, trenger fullmakt fra barnet. Bidraget stopper når perioden i vedtaket utløper, hvis barnet slutter på skolen, eller hvis barnet blir selvforsørget. Et barn regnes som selvforsørget når egen inntekt overstiger 208 000 kroner i året, og barnets egen inntekt teller først med fra 62 400 kroner.

Endring av barnebidrag

Barnebidrag er ikke hugget i stein. Endrer inntekten seg vesentlig, endres samværsordningen, eller flytter barnet, kan beløpet justeres. Har dere en privat avtale, kan dere endre den selv. Er bidraget fastsatt av NAV, må en av foreldrene søke om endring, og det påløper gebyr på samme måte som ved førstegangsfastsettelse (med mindre inntekten er under fribeløpet).

NAV endrer som hovedregel bare bidrag fra måneden etter at søknaden kom inn, ikke tilbake i tid. Det lønner seg derfor å søke raskt hvis forholdene endrer seg, for eksempel ved jobbtap eller endret samvær.

Vanlige feil og misforståelser

Flere misforståelser går igjen når folk skal beregne barnebidrag. Her er de vanligste:

  • Å tro at Namsmannen fastsetter bidraget. Det er NAV som fastsetter, og Skatteetaten som krever inn.
  • Å glemme samværsfradraget. Mange regner bare på inntekt og underholdskostnad og ender på et for høyt beløp fordi de ikke trekker fra for samvær.
  • Å bruke utdaterte satser. Alle sjablongbeløp endres 1. juli hvert år. En kalkulator med fjorårets tall gir feil resultat.
  • Å blande sammen bidrag og forskudd. Barnebidrag kommer fra den andre forelderen; bidragsforskudd er en statlig ytelse som trer inn når bidraget uteblir.
  • Å overse taket på 25 prosent av inntekten. Bidraget kan aldri settes høyere enn betalingsevnen tilsier.

Hvem passer en barnebidragskalkulator for?

En barnebidragskalkulator er nyttig for alle foreldre som skal bli enige om et beløp, som vurderer å søke NAV, eller som bare vil kontrollere at et eksisterende bidrag virker rimelig. Den gir et anslag, ikke et vedtak – det endelige beløpet avgjøres av avtalen dere inngår eller av NAVs vedtak.

For å få et realistisk tall bør du ha klart: begge foreldrenes brutto årsinntekt, barnets alder, antall samværsdøgn per måned og eventuelle dokumenterte tilsynsutgifter. Vil du lære mer om hvordan nettbaserte regneverktøy fungerer, finner du flere på vår oversikt over kalkulator på nett, og du kan lese om hvordan du bruker en kalkulator riktig for å unngå feil. Skal du samtidig vurdere lån i forbindelse med ny bolig etter et samlivsbrudd, kan en lånekalkulator gi deg oversikt over de faste kostnadene.

Ansvarsfraskrivelse

Denne artikkelen er kun til informasjon og er ikke juridisk eller økonomisk rådgivning. Barnebidrag i Norge fastsettes av NAV etter barneloven, og alle sjablongsatser oppdateres 1. juli hvert år – tallene i denne artikkelen gjelder fra 1. juli 2026. En barnebidragskalkulator gir bare et anslag; det bindende beløpet følger av foreldrenes avtale eller NAVs vedtak. For en vurdering av din konkrete sak, kontakt NAV eller Skatteetaten direkte.

Vanlige spørsmål (FAQ)

Hvordan beregnes barnebidrag i Norge?

NAV bruker en kostnadsmodell. Først finnes underholdskostnaden – hva barnet koster per måned etter alder. Denne kostnaden fordeles mellom foreldrene etter inntekt, og til slutt trekkes det fra et samværsfradrag for tiden barnet er hos den som betaler. Bidraget kan ikke overstige 25 prosent av inntekten eller 5/6 av underholdskostnaden.

Hva koster det å få NAV til å fastsette barnebidrag?

Gebyret er 1 345 kroner i 2026 og tilsvarer ett rettsgebyr. Det kreves av begge parter. Har du bruttoinntekt under 367 400 kroner, slipper du gebyret. En privat avtale mellom foreldrene er alltid gratis.

Kan jeg få barnebidrag for barn over 18 år?

Ja, hvis barnet fortsatt går på videregående opplæring. Da er det barnet selv som søker, og det er gratis. Bidraget stopper når skolegangen etter planen er ferdig, eller hvis barnet blir selvforsørget med inntekt over 208 000 kroner i året.

Hva er forskjellen på barnebidrag og bidragsforskudd?

Barnebidrag betales av den andre forelderen. Bidragsforskudd er en behovsprøvd ytelse fra NAV som sikrer barnet penger når bidraget ikke blir betalt, er for lavt eller den bidragspliktige er ukjent. NAV krever forskuddet inn igjen fra den bidragspliktige.

Kan foreldre avtale barnebidrag selv uten NAV?

Ja. Foreldre kan fritt avtale beløpet privat, og dette er både gratis og fleksibelt. Dere kan avtale et annet beløp enn NAVs beregning så lenge begge er enige. En skriftlig avtale gjør det enklere å få hjelp fra Skatteetaten til innkreving senere.
Derfor bør du bruke en lånekalkulator

De fleste av oss kommer til å ta opp lån én eller flere ganger i livet – enten det gjelder bolig, bil, oppussing eller et uventet behov for litt ekstra penger. Felles for alle lån er at de koster noe, og at kostnaden sjelden er like enkel å lese av som den renten banken reklamerer med. En lånekalkulator er et gratis verktøy som regner ut hva lånet faktisk vil koste deg – både hver måned og totalt over hele nedbetalingstiden. Her går vi gjennom hva en lånekalkulator er, hvordan den fungerer, hvilke regler som styrer hvor mye du får låne i Norge, og hvordan du unngår de vanligste tabbene.

Viktige punkter

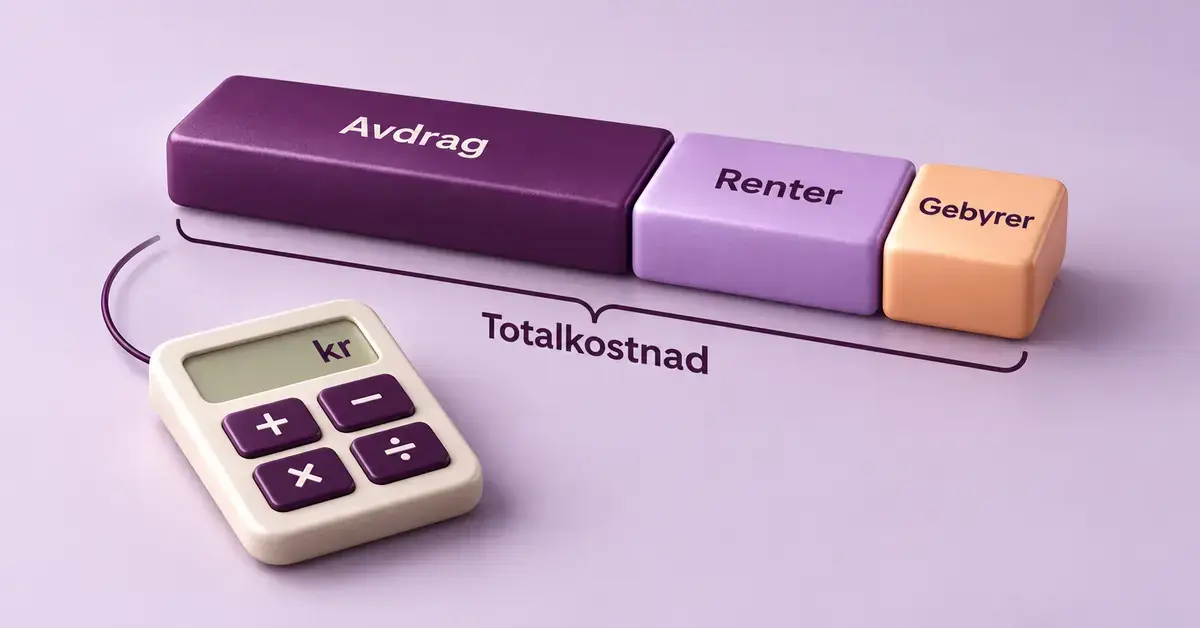
  • En lånekalkulator regner ut månedlig terminbeløp, samlede renter og totalkostnad ut fra lånebeløp, rente og nedbetalingstid.
  • Sammenlign alltid lån på effektiv rente (rente inkludert gebyrer), ikke på nominell rente alene.
  • I Norge kan samlet gjeld normalt ikke overstige 5 ganger brutto årsinntekt, og boligkjøp krever minst 10 prosent egenkapital (senket fra 15 prosent 1. januar 2025).
  • Kort nedbetalingstid gir høyere månedsbeløp, men lavere total rentekostnad – og omvendt.
  • Kalkulatoren gir et anslag, ikke et bindende tilbud; endelig rente avgjøres av banken.

Hva er en lånekalkulator?

En lånekalkulator er et regneverktøy som anslår hva et lån vil koste ut fra noen få opplysninger du selv taster inn. Du legger inn lånebeløp, rente og nedbetalingstid, og kalkulatoren regner ut hvor mye du må betale hver måned, hvor mye av dette som er renter, og hva den samlede kostnaden blir når lånet er ferdig nedbetalt.

Verdien ligger i at tall som er vanskelige å regne i hodet blir synlige med én gang. En rente på noen få prosent kan høres uskyldig ut, men over 20–25 år blir rentekostnaden på et boliglån ofte flere hundre tusen kroner. En lånekalkulator gjør denne kostnaden konkret før du signerer, slik at du tar en beslutning basert på tall og ikke på magefølelse. De fleste kalkulatorer finnes gratis på nett, og du trenger verken å logge inn eller oppgi personopplysninger for å bruke dem.

Hvordan fungerer en lånekalkulator?

En lånekalkulator bygger på en standard formel for annuitets- eller serielån og trenger som regel tre tall for å gi deg et svar:

  • Lånebeløp: hvor mye du ønsker å låne.
  • Rente: den årlige rentesatsen i prosent.
  • Nedbetalingstid: hvor mange år (eller måneder) du skal bruke på å betale ned lånet.

Mange kalkulatorer lar deg i tillegg legge inn gebyrer, som etableringsgebyr og månedlig termingebyr. Det er viktig, fordi gebyrene er en reell del av lånekostnaden. Resultatet du får ut, er vanligvis et månedlig terminbeløp, totale rentekostnader og totalbeløpet du har betalt når lånet er innfridd.

Det er to hovedtyper nedbetaling du bør kjenne til. Med annuitetslån betaler du like store terminbeløp hver måned gjennom hele perioden – i starten går mest til renter og lite til avdrag, senere er det omvendt. Med serielån betaler du like store avdrag hver måned, mens terminbeløpet er høyest i begynnelsen og synker over tid. Serielån gir lavere samlet rentekostnad, men høyere utgifter i starten. En god lånekalkulator lar deg se begge deler.

Nominell rente og effektiv rente – hva er forskjellen?

Den viktigste tingen en lånekalkulator synliggjør, er forskjellen mellom nominell og effektiv rente. Nominell rente er grunnrenten på lånet, altså prisen på selve pengene uten gebyrer. Effektiv rente inkluderer i tillegg alle obligatoriske gebyrer og hvor ofte renten belastes, og viser dermed den reelle årlige kostnaden ved lånet.

Det er den effektive renten du skal sammenligne på tvers av tilbud, fordi den fanger opp kostnader som en lav nominell rente kan skjule. Forskjellen er særlig stor på små lån med kort løpetid: når et etableringsgebyr på noen tusen kroner fordeles over et lite lånebeløp, kan den effektive renten bli markant høyere enn den nominelle. På et stort boliglån over mange år er forskjellen som regel mindre. Når du bruker en lånekalkulator, bør du derfor alltid sjekke hvilken rente tallet bygger på, og be om effektiv rente når du sammenligner banker.

Hvor mye kan du låne i Norge?

Hvor mye du får låne, bestemmes ikke bare av hva du ønsker, men av regler som bankene må følge. I Norge er dette samlet i utlånsforskriften, som setter klare rammer for utlån med pant i bolig. En lånekalkulator kan gi deg et realistisk anslag når du kjenner disse grensene:

  • Gjeldsgrad: Samlet gjeld kan normalt ikke overstige fem ganger brutto årsinntekt. Tjener du 600 000 kroner i året, er taket altså rundt 3 millioner kroner i total gjeld.
  • Egenkapital: Ved boligkjøp må du som hovedregel stille med minst 10 prosent egenkapital. Dette kravet ble senket fra 15 til 10 prosent fra 1. januar 2025.
  • Belåningsgrad: Et nedbetalingslån med pant i bolig kan maksimalt utgjøre 90 prosent av boligens verdi, mens en rammekreditt (fleksilån) er begrenset til 60 prosent.
  • Stresstest: Banken må sjekke at du tåler en renteøkning på 3 prosentpoeng fra dagens nivå, og uansett en rente på minst 7 prosent, uten at økonomien ryker.

Bankene har en viss fleksibilitet til å gi lån utenfor disse rammene for en liten andel av utlånene hvert kvartal, men du bør ikke regne med å være blant unntakene. Legger du inn realistiske tall i en lånekalkulator før du søker, slipper du å bruke tid på et lånebeløp du uansett ikke kvalifiserer for.

Hvordan velger du riktig nedbetalingstid?

Nedbetalingstiden avgjør både hvor mye du betaler hver måned og hvor mye lånet koster totalt. Kort nedbetalingstid gir høyere månedlige utgifter, men lavere samlet rentekostnad fordi du blir kvitt gjelden raskere. Lang nedbetalingstid gir lavere terminbeløp, men du betaler renter i flere år, slik at totalkostnaden blir høyere.

En lånekalkulator lar deg prøve ulike nedbetalingstider og se effekten umiddelbart. Da ser du svart på hvitt hva det koster å strekke lånet fra for eksempel 20 til 25 år. Den riktige lengden er den du trygt kan betjene hver måned også hvis renten stiger eller inntekten faller – ikke den som gir lavest mulig terminbeløp på papiret. Ha derfor kontroll på fremtidige utgifter og en buffer før du binder deg til en nedbetalingsplan.

Slik sammenligner du ulike lån

Lånetilbud er vanskelige å sammenligne direkte, fordi de ofte har forskjellig rente, nedbetalingstid og gebyrstruktur. En lånekalkulator løser dette ved å regne alt om til sammenlignbare tall: månedlig beløp og total kostnad. Regelen er enkel – sammenlign på effektiv rente og på totalkostnad, ikke på nominell rente alene.

Når du skal låne til et bestemt formål, lønner det seg å hente inn flere tilbud og kjøre dem gjennom samme kalkulator. Skal du ta opp et forbrukslån, kan du for eksempel sammenligne forbrukslån fra flere tilbydere og regne ut den faktiske kostnaden før du bestemmer deg. Ulike lånetyper har svært ulik prisprofil, slik tabellen under viser.

Sammenligning av lånetyper

LånetypeKrever sikkerhet?Typisk nedbetalingstidRentenivå (effektiv rente)Egnet til
BoliglånJa, pant i bolig20–30 årLavt (ca. 5–6 % i 2025)Kjøp av bolig
BillånJa, pant i bil5–10 årMiddelsKjøp av bil
ForbrukslånNei1–5 årHøyt (ofte fra ca. 8 % til over 20 %)Mindre, usikrede behov
RefinansieringslånVariererVariererLavere enn dyr gjeld som samlesÅ samle og redusere eksisterende gjeld
Rammekreditt (fleksilån)Ja, pant i boligLøpendeLavt–middelsFleksibelt trekk inntil 60 % belåningsgrad

Hvilke typer lånekalkulatorer finnes?

Selv om prinsippet er det samme, finnes det kalkulatorer tilpasset ulike lånetyper. Å velge riktig kalkulator gir et mer presist anslag:

  • Boliglånskalkulator: beregner terminbeløp og totalkostnad for lån med pant i bolig, ofte med mulighet for å legge inn egenkapital og belåningsgrad. Se vår boliglånskalkulator for dette.
  • Billånskalkulator: tilpasset lån med kortere nedbetalingstid og pant i bil.
  • Forbrukslånskalkulator: for lån uten sikkerhet, der renten er høyere og gebyrene betyr mye for totalen.
  • Refinansieringskalkulator: viser om du sparer penger på å samle dyr gjeld i ett nytt lån med lavere rente.

Vil du lære deg å bruke verktøyene best mulig, har vi også en guide til hvordan du bruker kalkulatoren riktig, samt en oversikt over typiske situasjoner der en kalkulator er nyttig.

Budsjettering og økonomisk trygghet

En lånekalkulator er ikke bare et verktøy for selve lånesøknaden, men også for budsjettet ditt. Når du vet det eksakte terminbeløpet, kan du legge det inn i et månedsbudsjett og se om det er rom for det ved siden av faste utgifter, sparing og en buffer. På den måten reduserer du risikoen for å havne i en situasjon der du ikke klarer å betjene lånet.

Tar du opp et lån uten å forstå kostnadene, risikerer du å betale mer i renter enn planlagt eller å slite med å møte terminene hvis renten stiger. Ved å regne gjennom lånet på forhånd – gjerne også med en høyere rente enn dagens, slik banken selv gjør i sin stresstest – får du et realistisk bilde av hvor robust økonomien din er. Det gir en tryggere beslutning og færre ubehagelige overraskelser senere.

Vanlige feil når du bruker en lånekalkulator

En lånekalkulator gir bare gode svar hvis du mater den med riktige tall. Disse feilene er de vanligste:

  • Du bruker nominell rente i stedet for effektiv rente. Da undervurderer du kostnaden, særlig på små lån med gebyrer.
  • Du glemmer gebyrene. Etablerings- og termingebyrer er en reell utgift og bør legges inn der kalkulatoren tillater det.
  • Du regner bare med dagens rente. Renten kan endre seg. Test lånet med noen prosentpoeng høyere rente for å se om du fortsatt har råd.
  • Du ser bare på terminbeløpet. Et lavt månedsbeløp kan skjule en høy totalkostnad hvis nedbetalingstiden er svært lang.
  • Du stoler blindt på tallet. En kalkulator gir et anslag, ikke et bindende tilbud. Den endelige renten avhenger av bankens vurdering av din økonomi.

Hvem passer en lånekalkulator for?

En lånekalkulator er nyttig for alle som vurderer å ta opp lån, uansett størrelse og formål. Førstegangskjøpere bruker den til å finne ut hvor stort boliglån de kan betjene, mens den som vurderer forbrukslån eller refinansiering bruker den til å avdekke den reelle kostnaden. Også de som allerede har gjeld, har nytte av å regne på hvordan en renteendring eller en ekstra innbetaling påvirker nedbetalingen.

Du kommer i gang på få minutter: finn en pålitelig kalkulator på nett, legg inn lånebeløp, rente og nedbetalingstid, og juster tallene for å se ulike scenarier. Utforsk gjerne flere gratis kalkulatorer på nett for andre deler av økonomien din også. Husk at resultatet er et beslutningsgrunnlag – den endelige lånekostnaden avtaler du med banken.

Ansvarsfraskrivelse

Denne artikkelen er kun ment som generell informasjon om bruk av lånekalkulatorer og gjeldende låneregler i Norge, og er ikke økonomisk rådgivning. Tall, renter og regler kan endre seg over tid, og den endelige lånekostnaden avgjøres av den enkelte bankens tilbud og vurdering. Et lån er en forpliktelse du skal betjene over tid – låne kun det du trygt kan betale tilbake, og vær ekstra varsom med lån uten sikkerhet, som har høyere rente. Trenger du uavhengig informasjon eller hjelp med gjeld, kan du kontakte Forbrukerrådet eller sjekke din egen gjeld i Gjeldsregisteret.

Vanlige spørsmål (FAQ)

Er en lånekalkulator gratis å bruke?

Ja. De aller fleste lånekalkulatorer er gratis og tilgjengelige på nett uten at du må logge inn eller oppgi personopplysninger. De regner ut et anslag basert på tallene du selv taster inn.

Hva er forskjellen på nominell og effektiv rente?

Nominell rente er grunnrenten på lånet uten gebyrer. Effektiv rente inkluderer alle obligatoriske gebyrer og viser den reelle årlige kostnaden. Du bør alltid sammenligne lån på effektiv rente.

Hvor mye kan jeg låne til bolig?

Som hovedregel kan samlet gjeld ikke overstige fem ganger brutto årsinntekt, og du må stille med minst 10 prosent egenkapital. Banken må i tillegg sjekke at du tåler en renteøkning på 3 prosentpoeng, minimum 7 prosent rente.

Gir en lånekalkulator et bindende tilbud?

Nei. En lånekalkulator gir kun et anslag til eget bruk. Den endelige renten og lånebeløpet avhenger av bankens vurdering av din økonomi og sikkerhet, og avtales direkte med långiveren.

Hvilken nedbetalingstid bør jeg velge?

Velg den korteste nedbetalingstiden du trygt kan betjene hver måned, også ved høyere rente. Kort tid gir høyere terminbeløp, men lavere total rentekostnad, mens lang tid gir lavere månedsbeløp og høyere totalkostnad.

Boliglånskalkulator

En boliglånskalkulator er et gratis verktøy som anslår hvor mye du kan låne til bolig og hva lånet vil koste deg hver måned. Du taster inn noen få tall – som lånebeløp, nedbetalingstid og rente – og får umiddelbart et estimat på månedlig kostnad og samlet rente. Det gir deg et realistisk bilde av egen økonomi før du tar kontakt med banken, og gjør det lettere å planlegge et av livets største kjøp. Her går vi gjennom hvordan en slik kalkulator fungerer, hvilke regler som avgjør hvor mye du får låne, hva et boliglån faktisk koster, og hvordan du sammenligner tilbud på en fornuftig måte.

Viktige punkter

  • Hva det er: et verktøy som anslår hvor mye du kan låne og hva boliglånet koster per måned.
  • Egenkapital: du trenger normalt minst 10 % egenkapital – banken kan låne ut inntil 90 % av boligverdien.
  • Gjeldsgrad: samlet gjeld kan som hovedregel ikke overstige 5 ganger brutto årsinntekt.
  • Betjeningsevne: du må tåle en renteøkning på 3 prosentpoeng.
  • Avdrag: lån over 60 % av boligverdien krever avdrag (minst 2,5 % i året eller som et 30-års annuitetslån).
  • Viktig: kalkulatoren gir et estimat – den endelige lånesummen og renten bestemmer banken.

Hva er en boliglånskalkulator?

En boliglånskalkulator er et regneverktøy som omsetter noen enkle tall til en konkret månedlig kostnad. Den bruker en fast matematisk formel for lån, slik at du slipper å regne for hånd. Poenget er å gi deg et anslag – ikke et tilbud. Den endelige lånesummen, renten og vilkårene bestemmes alltid av banken etter en individuell vurdering av økonomien din.

Det finnes to hovedtyper av boliglånskalkulatorer, og mange nettsteder kombinerer dem. Den ene typen regner ut hvor mye du kan låne ut fra inntekt og egenkapital. Den andre typen regner ut hva et bestemt lån koster i måneden ut fra beløp, rente og nedbetalingstid. Begge er nyttige: den første hjelper deg å sette et realistisk prisnivå når du leter etter bolig, mens den andre hjelper deg å forstå hva du faktisk binder deg til. Vil du lese mer om prinsippene bak slike verktøy, forklarer vi hvorfor du bør bruke en lånekalkulator i en egen artikkel.

Slik fungerer en boliglånskalkulator

En boliglånskalkulator bygger på renteberegning: lånet nedbetales over mange år, og hver termin består av én del renter og én del avdrag. Jo høyere rente og jo lengre nedbetalingstid, desto mer betaler du totalt. Kalkulatoren gjør denne regningen på et øyeblikk.

Hvilke tall trenger du?

For å få et godt estimat trenger du som regel disse opplysningene:

  • Lånebeløp – kjøpesummen minus egenkapitalen din.
  • Egenkapital – hvor mye du selv stiller med, typisk oppsparte midler, BSU eller verdier du allerede eier.
  • Nominell rente – den oppgitte årsrenten på lånet.
  • Nedbetalingstid – antall år lånet skal betales ned over, ofte 20–30 år.
  • Gebyrer – etableringsgebyr og termingebyr, som påvirker den effektive renten.

Jo mer presise tallene er, desto nærmere virkeligheten blir resultatet. Det lønner seg å bruke realistiske anslag og å prøve flere scenarioer – for eksempel både en lav og en høy rente – slik at du ser hvor sårbar økonomien din er. Det samme prinsippet gjelder for all bruk av regneverktøy; vi har en egen guide til hvordan du bruker en kalkulator riktig.

Annuitetslån eller serielån?

Resultatet avhenger av hvilken lånetype du velger, og de fleste kalkulatorer regner på et annuitetslån:

  • Annuitetslån: du betaler et fast beløp hver termin. I starten går mest til renter og lite til avdrag; etter hvert snur det. Fordelen er forutsigbare, jevne terminbeløp.
  • Serielån: avdraget er like stort hele veien, mens rentedelen synker. Terminbeløpet er høyest i begynnelsen og faller over tid. Du betaler litt mindre renter totalt, men mer i starten.

For de fleste privatpersoner er annuitetslån det vanligste fordi de jevne betalingene er enkle å budsjettere med.

Hvor mye kan du låne? Reglene i utlånsforskriften

Hvor mye du får låne er ikke bare opp til banken – det styres av utlånsforskriften (ofte kalt boliglånsforskriften). Den gjeldende forskriften trådte i kraft 1. januar 2025 og setter flere tak som en boliglånskalkulator bør ta hensyn til. Her er de viktigste reglene.

Krav til egenkapital

Du må normalt stille med minst 10 prosent egenkapital. Det betyr at banken kan låne ut inntil 90 prosent av en forsvarlig verdivurdering av boligen. Kravet ble senket fra 15 til 10 prosent fra og med 2025, noe som særlig gjør det lettere for førstegangskjøpere. Egenkapitalen kan være oppsparte penger, men også sikkerhet i annen eiendom. For bolig nummer to i Oslo er grensen strengere (maks 60 prosent belåningsgrad).

Gjeldsgrad – maks fem ganger inntekten

Samlet gjeld kan som hovedregel ikke overstige fem ganger brutto årsinntekt. Her teller all gjeld med – boliglån, studielån, billån og forbrukslån. Tjener husstanden 800 000 kroner i året, kan samlet gjeld altså normalt ikke overstige 4 millioner kroner. Denne regelen er ofte det som begrenser lånet mest, særlig i pressområder med høye boligpriser.

Betjeningsevne og stresstest

Banken skal sjekke at du tåler høyere rente. Du må kunne betjene lånet selv om renten stiger med 3 prosentpoeng, og fortsatt ha nok igjen til vanlige levekostnader. Dette kalles en stresstest, og den er grunnen til at du bør regne på et lån med flere rentenivåer – ikke bare dagens.

Krav om avdrag

For lån som utgjør mer enn 60 prosent av boligverdien, må du betale avdrag. Kravet er minst 2,5 prosent av lånet i året, eller det avdraget et 30-års annuitetslån ville gitt dersom det er lavere. Avdrag kan utsettes i perioder med midlertidige problemer, for eksempel ved inntektsbortfall.

Fleksibilitetskvoten

Bankene har et visst handlingsrom. Hvert kvartal kan de innvilge lån som bryter med ett eller flere av kravene, for inntil 10 prosent av verdien av nye boliglån (8 prosent i Oslo). Det betyr at kalkulatorens anslag er en hovedregel – i enkelte tilfeller kan banken strekke seg lenger.

Hva koster et boliglån?

Den totale kostnaden på et boliglån bestemmes av tre ting: lånebeløpet, renten og nedbetalingstiden. Renten er den desidert største kostnaden over tid, og selv små forskjeller i rente gir store utslag på et stort lån over mange år.

Når du sammenligner lån, er det to rentetall du må kjenne til:

  • Nominell rente: den oppgitte grunnrenten på lånet.
  • Effektiv rente: nominell rente pluss alle gebyrer, regnet om til en årlig prosent. Det er den effektive renten som viser den reelle kostnaden, og den du bør bruke når du sammenligner tilbud.

Eksempelet under viser hvordan den månedlige kostnaden endrer seg med renten for et annuitetslån på 3 millioner kroner over 25 år. Tallene er avrundede og kun ment som illustrasjon.

Regneeksempel: månedlig kostnad

Nominell renteMånedlig kostnadSamlet rente over 25 år (ca.)
5 %ca. 17 540 krca. 2 260 000 kr
6 %ca. 19 330 krca. 2 800 000 kr
7 %ca. 21 200 krca. 3 360 000 kr

Annuitetslån på 3 000 000 kr over 25 år. Avrundede tall, kun til illustrasjon. Ved en stresstest med 9 % rente (6 % + 3 prosentpoeng) stiger terminbeløpet til rundt 25 180 kr per måned.

Legg merke til hvor mye du betaler i renter totalt. Ved 6 prosent rente betaler du rundt 2,8 millioner kroner bare i renter over 25 år – nesten like mye som selve lånet. Derfor lønner det seg å forhandle om renten og å vurdere om du kan betale ned raskere. Prinsippet med å regne ut andel og totalsummer gjelder for mange hverdagsregnestykker; samme logikk ligger bak en MVA-kalkulator eller en barnebidragskalkulator.

Rentenivået i 2026

Renten på boliglån henger tett sammen med Norges Banks styringsrente. Per høsten 2026 er styringsrenten 4,5 prosent, satt opp fra 4,25 prosent i september. Bankenes boliglånsrenter ligger typisk noe over dette; sekundærkilder anslår nominelle renter grovt sett rundt 5,5–6,5 prosent, men nivået varierer fra bank til bank og med din egen belåningsgrad. Sjekk alltid dagens faktiske tilbud før du legger inn et tall i kalkulatoren.

Du kan velge mellom to rentetyper:

  • Flytende rente: følger markedet og kan endres med noen ukers varsel. Lavere i snitt historisk, men mer uforutsigbar.
  • Fast rente: bindes for en avtalt periode, ofte 3, 5 eller 10 år. Gir forutsigbarhet, men er som regel litt dyrere og mindre fleksibel ved innfrielse.

Slik sammenligner du banker og lånetilbud

Når du vet omtrent hvor mye du kan låne, lønner det seg å hente inn tilbud fra flere banker før du bestemmer deg. Renten er forhandlingsbar, og forskjellen mellom den dyreste og rimeligste banken kan utgjøre titusenvis av kroner i året. Mange bruker sammenligningstjenester på nett for å få oversikt; du kan for eksempel sammenligne banker for å se hva ulike långivere tilbyr. Finansportalen, som drives av myndighetene, er en nøytral tjeneste for å sammenligne priser.

Når du sammenligner, bør du se på:

  • Effektiv rente, ikke bare nominell rente.
  • Etablerings- og termingebyrer.
  • Krav til medlemskap, lønnskonto eller andre produkter.
  • Fleksibilitet, som avdragsfrihet og mulighet for ekstra innbetalinger.
  • Eventuelle fordeler for unge, LO-medlemmer eller andre grupper.

Det kan virke som et ekstra steg, men når det gjelder et så stort lån, er noen timers research vanligvis godt betalt arbeid.

Slik kommer du i gang

Vil du bruke en boliglånskalkulator i praksis, kan du følge disse trinnene:

  1. Kartlegg økonomien: finn ut hvor mye egenkapital du har og hva du har i inntekt og annen gjeld.
  2. Regn ut lånerammen: bruk reglene over – maks 90 prosent belåning og maks fem ganger inntekten.
  3. Legg inn tallene: prøv ulike lånebeløp, renter og nedbetalingstider i en kalkulator på nett.
  4. Stresstest budsjettet: sjekk at du tåler 3 prosentpoeng høyere rente.
  5. Søk om finansieringsbevis: et finansieringsbevis fra banken forteller nøyaktig hvor mye du kan by for.
  6. Sammenlign tilbud: hent inn tilbud fra flere banker og forhandle.

Vanlige feil når du bruker en boliglånskalkulator

En kalkulator er bare så god som tallene du mater den med. Dette er de vanligste feilene:

  • Å glemme kjøpsomkostninger: dokumentavgift (2,5 prosent av kjøpesummen for selveierboliger), tinglysingsgebyrer og eventuelt boligkjøperforsikring kommer i tillegg til kjøpesummen.
  • Å regne med dagens rente alene: renten kan stige. Bruk alltid et høyere rentescenario i tillegg.
  • Å blande nominell og effektiv rente: sammenlign alltid effektiv rente mellom banker.
  • Å overse annen gjeld: studielån og forbrukslån teller med i gjeldsgraden og reduserer hvor mye du kan låne til bolig.
  • Å glemme løpende bokostnader: felleskostnader, kommunale avgifter, forsikring og vedlikehold kommer i tillegg til terminbeløpet.
  • Å tro at resultatet er et tilbud: kalkulatoren gir et estimat – banken gjør den endelige vurderingen.

Ansvarsfraskrivelse

Denne artikkelen gir generell informasjon om boliglån og boliglånskalkulatorer og er ikke økonomisk rådgivning. Regler, rentenivå og vilkår endres over tid, og din situasjon kan avvike fra eksemplene. Kontroller alltid gjeldende regler hos Finanstilsynet og få et konkret tilbud fra banken før du tar beslutninger. Trenger du gratis og uavhengig hjelp med privatøkonomi eller gjeld, kan du kontakte NAV sin økonomi- og gjeldsrådgivning (telefon 55 55 33 39) eller bruke Forbrukerrådet og Finansportalen for å sammenligne priser.

Vanlige spørsmål (FAQ)

Hvor mye egenkapital trenger jeg for å kjøpe bolig?

Du trenger normalt minst 10 prosent av kjøpesummen i egenkapital, siden banken kan låne ut inntil 90 prosent av en forsvarlig verdivurdering. Egenkapitalen kan være oppsparte penger eller sikkerhet i annen eiendom. I enkelte tilfeller kan banken bruke fleksibilitetskvoten og strekke seg lenger.

Hvor mye kan jeg låne?

Som hovedregel kan samlet gjeld ikke overstige fem ganger brutto årsinntekt, og lånet kan ikke utgjøre mer enn 90 prosent av boligverdien. I tillegg må du tåle en renteøkning på 3 prosentpoeng. Det laveste av disse takene avgjør hvor mye du får låne.

Hva er forskjellen på nominell og effektiv rente?

Nominell rente er grunnrenten på lånet, mens effektiv rente inkluderer alle gebyrer regnet om til en årlig prosent. Effektiv rente viser den reelle kostnaden, og det er den du bør bruke når du sammenligner tilbud fra ulike banker.

Er resultatet fra en boliglånskalkulator bindende?

Nei. En kalkulator gir kun et estimat basert på tallene du legger inn. Den endelige lånesummen, renten og vilkårene bestemmes av banken etter en individuell vurdering. Et finansieringsbevis fra banken er det som faktisk forteller deg hvor mye du kan låne.

Hva er forskjellen på annuitetslån og serielån?

Et annuitetslån har et fast terminbeløp, der rentedelen er størst i starten og avdraget øker over tid. Et serielån har like store avdrag hele veien, slik at terminbeløpet er høyest i begynnelsen og synker etter hvert. Serielån gir litt lavere totale rentekostnader, men høyere utgifter i starten.