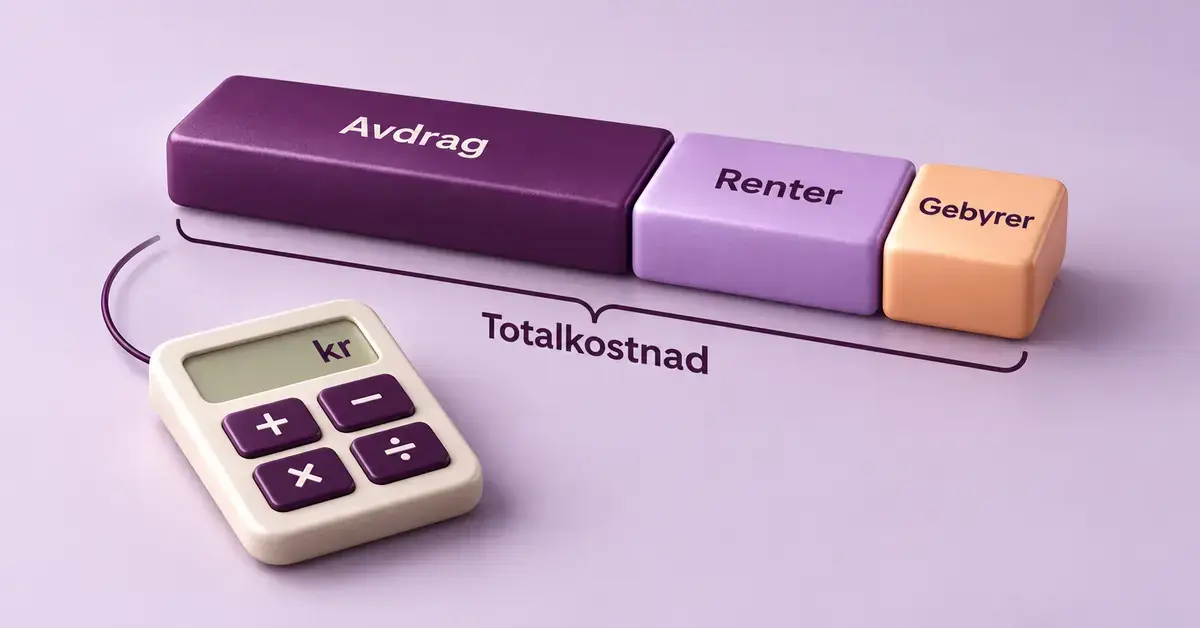
De fleste av oss kommer til å ta opp lån én eller flere ganger i livet – enten det gjelder bolig, bil, oppussing eller et uventet behov for litt ekstra penger. Felles for alle lån er at de koster noe, og at kostnaden sjelden er like enkel å lese av som den renten banken reklamerer med. En lånekalkulator er et gratis verktøy som regner ut hva lånet faktisk vil koste deg – både hver måned og totalt over hele nedbetalingstiden. Her går vi gjennom hva en lånekalkulator er, hvordan den fungerer, hvilke regler som styrer hvor mye du får låne i Norge, og hvordan du unngår de vanligste tabbene.
Viktige punkter
- En lånekalkulator regner ut månedlig terminbeløp, samlede renter og totalkostnad ut fra lånebeløp, rente og nedbetalingstid.
- Sammenlign alltid lån på effektiv rente (rente inkludert gebyrer), ikke på nominell rente alene.
- I Norge kan samlet gjeld normalt ikke overstige 5 ganger brutto årsinntekt, og boligkjøp krever minst 10 prosent egenkapital (senket fra 15 prosent 1. januar 2025).
- Kort nedbetalingstid gir høyere månedsbeløp, men lavere total rentekostnad – og omvendt.
- Kalkulatoren gir et anslag, ikke et bindende tilbud; endelig rente avgjøres av banken.
Hva er en lånekalkulator?
En lånekalkulator er et regneverktøy som anslår hva et lån vil koste ut fra noen få opplysninger du selv taster inn. Du legger inn lånebeløp, rente og nedbetalingstid, og kalkulatoren regner ut hvor mye du må betale hver måned, hvor mye av dette som er renter, og hva den samlede kostnaden blir når lånet er ferdig nedbetalt.
Verdien ligger i at tall som er vanskelige å regne i hodet blir synlige med én gang. En rente på noen få prosent kan høres uskyldig ut, men over 20–25 år blir rentekostnaden på et boliglån ofte flere hundre tusen kroner. En lånekalkulator gjør denne kostnaden konkret før du signerer, slik at du tar en beslutning basert på tall og ikke på magefølelse. De fleste kalkulatorer finnes gratis på nett, og du trenger verken å logge inn eller oppgi personopplysninger for å bruke dem.
Hvordan fungerer en lånekalkulator?
En lånekalkulator bygger på en standard formel for annuitets- eller serielån og trenger som regel tre tall for å gi deg et svar:
- Lånebeløp: hvor mye du ønsker å låne.
- Rente: den årlige rentesatsen i prosent.
- Nedbetalingstid: hvor mange år (eller måneder) du skal bruke på å betale ned lånet.
Mange kalkulatorer lar deg i tillegg legge inn gebyrer, som etableringsgebyr og månedlig termingebyr. Det er viktig, fordi gebyrene er en reell del av lånekostnaden. Resultatet du får ut, er vanligvis et månedlig terminbeløp, totale rentekostnader og totalbeløpet du har betalt når lånet er innfridd.
Det er to hovedtyper nedbetaling du bør kjenne til. Med annuitetslån betaler du like store terminbeløp hver måned gjennom hele perioden – i starten går mest til renter og lite til avdrag, senere er det omvendt. Med serielån betaler du like store avdrag hver måned, mens terminbeløpet er høyest i begynnelsen og synker over tid. Serielån gir lavere samlet rentekostnad, men høyere utgifter i starten. En god lånekalkulator lar deg se begge deler.
Nominell rente og effektiv rente – hva er forskjellen?
Den viktigste tingen en lånekalkulator synliggjør, er forskjellen mellom nominell og effektiv rente. Nominell rente er grunnrenten på lånet, altså prisen på selve pengene uten gebyrer. Effektiv rente inkluderer i tillegg alle obligatoriske gebyrer og hvor ofte renten belastes, og viser dermed den reelle årlige kostnaden ved lånet.
Det er den effektive renten du skal sammenligne på tvers av tilbud, fordi den fanger opp kostnader som en lav nominell rente kan skjule. Forskjellen er særlig stor på små lån med kort løpetid: når et etableringsgebyr på noen tusen kroner fordeles over et lite lånebeløp, kan den effektive renten bli markant høyere enn den nominelle. På et stort boliglån over mange år er forskjellen som regel mindre. Når du bruker en lånekalkulator, bør du derfor alltid sjekke hvilken rente tallet bygger på, og be om effektiv rente når du sammenligner banker.
Hvor mye kan du låne i Norge?
Hvor mye du får låne, bestemmes ikke bare av hva du ønsker, men av regler som bankene må følge. I Norge er dette samlet i utlånsforskriften, som setter klare rammer for utlån med pant i bolig. En lånekalkulator kan gi deg et realistisk anslag når du kjenner disse grensene:
- Gjeldsgrad: Samlet gjeld kan normalt ikke overstige fem ganger brutto årsinntekt. Tjener du 600 000 kroner i året, er taket altså rundt 3 millioner kroner i total gjeld.
- Egenkapital: Ved boligkjøp må du som hovedregel stille med minst 10 prosent egenkapital. Dette kravet ble senket fra 15 til 10 prosent fra 1. januar 2025.
- Belåningsgrad: Et nedbetalingslån med pant i bolig kan maksimalt utgjøre 90 prosent av boligens verdi, mens en rammekreditt (fleksilån) er begrenset til 60 prosent.
- Stresstest: Banken må sjekke at du tåler en renteøkning på 3 prosentpoeng fra dagens nivå, og uansett en rente på minst 7 prosent, uten at økonomien ryker.
Bankene har en viss fleksibilitet til å gi lån utenfor disse rammene for en liten andel av utlånene hvert kvartal, men du bør ikke regne med å være blant unntakene. Legger du inn realistiske tall i en lånekalkulator før du søker, slipper du å bruke tid på et lånebeløp du uansett ikke kvalifiserer for.
Hvordan velger du riktig nedbetalingstid?
Nedbetalingstiden avgjør både hvor mye du betaler hver måned og hvor mye lånet koster totalt. Kort nedbetalingstid gir høyere månedlige utgifter, men lavere samlet rentekostnad fordi du blir kvitt gjelden raskere. Lang nedbetalingstid gir lavere terminbeløp, men du betaler renter i flere år, slik at totalkostnaden blir høyere.
En lånekalkulator lar deg prøve ulike nedbetalingstider og se effekten umiddelbart. Da ser du svart på hvitt hva det koster å strekke lånet fra for eksempel 20 til 25 år. Den riktige lengden er den du trygt kan betjene hver måned også hvis renten stiger eller inntekten faller – ikke den som gir lavest mulig terminbeløp på papiret. Ha derfor kontroll på fremtidige utgifter og en buffer før du binder deg til en nedbetalingsplan.
Slik sammenligner du ulike lån
Lånetilbud er vanskelige å sammenligne direkte, fordi de ofte har forskjellig rente, nedbetalingstid og gebyrstruktur. En lånekalkulator løser dette ved å regne alt om til sammenlignbare tall: månedlig beløp og total kostnad. Regelen er enkel – sammenlign på effektiv rente og på totalkostnad, ikke på nominell rente alene.
Når du skal låne til et bestemt formål, lønner det seg å hente inn flere tilbud og kjøre dem gjennom samme kalkulator. Skal du ta opp et forbrukslån, kan du for eksempel sammenligne forbrukslån fra flere tilbydere og regne ut den faktiske kostnaden før du bestemmer deg. Ulike lånetyper har svært ulik prisprofil, slik tabellen under viser.
Sammenligning av lånetyper
| Lånetype | Krever sikkerhet? | Typisk nedbetalingstid | Rentenivå (effektiv rente) | Egnet til |
|---|---|---|---|---|
| Boliglån | Ja, pant i bolig | 20–30 år | Lavt (ca. 5–6 % i 2025) | Kjøp av bolig |
| Billån | Ja, pant i bil | 5–10 år | Middels | Kjøp av bil |
| Forbrukslån | Nei | 1–5 år | Høyt (ofte fra ca. 8 % til over 20 %) | Mindre, usikrede behov |
| Refinansieringslån | Varierer | Varierer | Lavere enn dyr gjeld som samles | Å samle og redusere eksisterende gjeld |
| Rammekreditt (fleksilån) | Ja, pant i bolig | Løpende | Lavt–middels | Fleksibelt trekk inntil 60 % belåningsgrad |
Hvilke typer lånekalkulatorer finnes?
Selv om prinsippet er det samme, finnes det kalkulatorer tilpasset ulike lånetyper. Å velge riktig kalkulator gir et mer presist anslag:
- Boliglånskalkulator: beregner terminbeløp og totalkostnad for lån med pant i bolig, ofte med mulighet for å legge inn egenkapital og belåningsgrad. Se vår boliglånskalkulator for dette.
- Billånskalkulator: tilpasset lån med kortere nedbetalingstid og pant i bil.
- Forbrukslånskalkulator: for lån uten sikkerhet, der renten er høyere og gebyrene betyr mye for totalen.
- Refinansieringskalkulator: viser om du sparer penger på å samle dyr gjeld i ett nytt lån med lavere rente.
Vil du lære deg å bruke verktøyene best mulig, har vi også en guide til hvordan du bruker kalkulatoren riktig, samt en oversikt over typiske situasjoner der en kalkulator er nyttig.
Budsjettering og økonomisk trygghet
En lånekalkulator er ikke bare et verktøy for selve lånesøknaden, men også for budsjettet ditt. Når du vet det eksakte terminbeløpet, kan du legge det inn i et månedsbudsjett og se om det er rom for det ved siden av faste utgifter, sparing og en buffer. På den måten reduserer du risikoen for å havne i en situasjon der du ikke klarer å betjene lånet.
Tar du opp et lån uten å forstå kostnadene, risikerer du å betale mer i renter enn planlagt eller å slite med å møte terminene hvis renten stiger. Ved å regne gjennom lånet på forhånd – gjerne også med en høyere rente enn dagens, slik banken selv gjør i sin stresstest – får du et realistisk bilde av hvor robust økonomien din er. Det gir en tryggere beslutning og færre ubehagelige overraskelser senere.
Vanlige feil når du bruker en lånekalkulator
En lånekalkulator gir bare gode svar hvis du mater den med riktige tall. Disse feilene er de vanligste:
- Du bruker nominell rente i stedet for effektiv rente. Da undervurderer du kostnaden, særlig på små lån med gebyrer.
- Du glemmer gebyrene. Etablerings- og termingebyrer er en reell utgift og bør legges inn der kalkulatoren tillater det.
- Du regner bare med dagens rente. Renten kan endre seg. Test lånet med noen prosentpoeng høyere rente for å se om du fortsatt har råd.
- Du ser bare på terminbeløpet. Et lavt månedsbeløp kan skjule en høy totalkostnad hvis nedbetalingstiden er svært lang.
- Du stoler blindt på tallet. En kalkulator gir et anslag, ikke et bindende tilbud. Den endelige renten avhenger av bankens vurdering av din økonomi.
Hvem passer en lånekalkulator for?
En lånekalkulator er nyttig for alle som vurderer å ta opp lån, uansett størrelse og formål. Førstegangskjøpere bruker den til å finne ut hvor stort boliglån de kan betjene, mens den som vurderer forbrukslån eller refinansiering bruker den til å avdekke den reelle kostnaden. Også de som allerede har gjeld, har nytte av å regne på hvordan en renteendring eller en ekstra innbetaling påvirker nedbetalingen.
Du kommer i gang på få minutter: finn en pålitelig kalkulator på nett, legg inn lånebeløp, rente og nedbetalingstid, og juster tallene for å se ulike scenarier. Utforsk gjerne flere gratis kalkulatorer på nett for andre deler av økonomien din også. Husk at resultatet er et beslutningsgrunnlag – den endelige lånekostnaden avtaler du med banken.
Ansvarsfraskrivelse
Denne artikkelen er kun ment som generell informasjon om bruk av lånekalkulatorer og gjeldende låneregler i Norge, og er ikke økonomisk rådgivning. Tall, renter og regler kan endre seg over tid, og den endelige lånekostnaden avgjøres av den enkelte bankens tilbud og vurdering. Et lån er en forpliktelse du skal betjene over tid – låne kun det du trygt kan betale tilbake, og vær ekstra varsom med lån uten sikkerhet, som har høyere rente. Trenger du uavhengig informasjon eller hjelp med gjeld, kan du kontakte Forbrukerrådet eller sjekke din egen gjeld i Gjeldsregisteret.
Kilder
Vanlige spørsmål (FAQ)
Er en lånekalkulator gratis å bruke?
Ja. De aller fleste lånekalkulatorer er gratis og tilgjengelige på nett uten at du må logge inn eller oppgi personopplysninger. De regner ut et anslag basert på tallene du selv taster inn.
Hva er forskjellen på nominell og effektiv rente?
Nominell rente er grunnrenten på lånet uten gebyrer. Effektiv rente inkluderer alle obligatoriske gebyrer og viser den reelle årlige kostnaden. Du bør alltid sammenligne lån på effektiv rente.
Hvor mye kan jeg låne til bolig?
Som hovedregel kan samlet gjeld ikke overstige fem ganger brutto årsinntekt, og du må stille med minst 10 prosent egenkapital. Banken må i tillegg sjekke at du tåler en renteøkning på 3 prosentpoeng, minimum 7 prosent rente.
Gir en lånekalkulator et bindende tilbud?
Nei. En lånekalkulator gir kun et anslag til eget bruk. Den endelige renten og lånebeløpet avhenger av bankens vurdering av din økonomi og sikkerhet, og avtales direkte med långiveren.
Hvilken nedbetalingstid bør jeg velge?
Velg den korteste nedbetalingstiden du trygt kan betjene hver måned, også ved høyere rente. Kort tid gir høyere terminbeløp, men lavere total rentekostnad, mens lang tid gir lavere månedsbeløp og høyere totalkostnad.